ciptasaranaberkarya_3vupcv
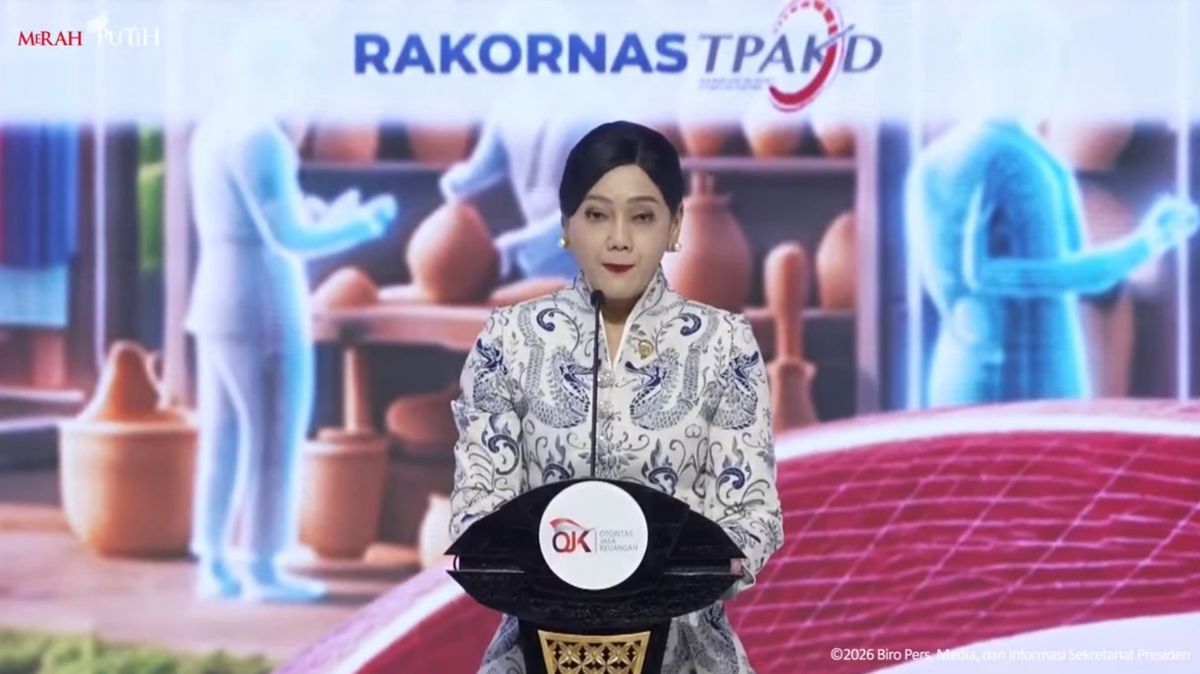
Jakarta, 22 Oktober 2026 – Otoritas Jasa Keuangan (OJK) mengungkapkan realisasi penyaluran kredit di daerah mencapai Rp53 triliun dalam kurun waktu tiga bulan. Capaian tersebut disampaikan di hadapan Presiden Prabowo Subianto sebagai bagian dari perkembangan pembiayaan sektor produktif dan upaya memperkuat pertumbuhan ekonomi nasional. Angka tersebut menjadi perhatian karena menunjukkan besarnya aliran pembiayaan yang dapat dimanfaatkan untuk mendukung aktivitas usaha di berbagai wilayah Indonesia. Penyaluran kredit ke daerah dinilai memiliki peran penting dalam memperluas kesempatan usaha, meningkatkan kapasitas produksi, dan mendorong pemerataan kegiatan ekonomi. Pemerintah bersama otoritas sektor keuangan terus menaruh perhatian terhadap efektivitas pembiayaan agar dana yang disalurkan benar-benar memberikan manfaat bagi masyarakat dan dunia usaha.
Dalam penyampaiannya, pimpinan OJK menyoroti pentingnya peran industri perbankan dalam mendukung program pembangunan ekonomi yang dijalankan pemerintah. Kredit merupakan salah satu instrumen pembiayaan utama yang dapat membantu pelaku usaha memperoleh tambahan modal kerja maupun dana investasi. Melalui dukungan pembiayaan tersebut, perusahaan dan pelaku usaha kecil memiliki kesempatan memperluas kegiatan produksi, meningkatkan persediaan barang, serta mengembangkan layanan kepada konsumen. Realisasi Rp53 triliun dalam tiga bulan menunjukkan adanya aktivitas penyaluran pembiayaan yang perlu terus dipantau dari sisi pemanfaatan dan kualitas kredit. OJK juga memiliki tanggung jawab memastikan lembaga keuangan menjalankan prinsip kehati-hatian sehingga pertumbuhan kredit tidak menimbulkan risiko berlebihan terhadap stabilitas sistem keuangan.
Penyaluran kredit ke daerah menjadi salah satu aspek penting dalam upaya mengurangi kesenjangan aktivitas ekonomi antara pusat pertumbuhan utama dan wilayah lainnya. Selama ini, kebutuhan pembiayaan tidak hanya terkonsentrasi di kota-kota besar, tetapi juga tersebar pada kawasan pertanian, perkebunan, perikanan, perdagangan, dan industri pengolahan. Pelaku usaha di daerah membutuhkan akses permodalan untuk membeli peralatan, meningkatkan kapasitas produksi, serta memperluas jaringan distribusi. Apabila pembiayaan dapat disalurkan secara tepat sasaran, aktivitas ekonomi lokal berpotensi berkembang dan menciptakan tambahan kesempatan kerja. Namun, efektivitas penyaluran kredit tetap bergantung pada kemampuan penerima pembiayaan mengelola usaha serta kondisi pasar yang memengaruhi pendapatan mereka.
Bagi pemerintah, peningkatan akses kredit menjadi salah satu faktor pendukung pelaksanaan agenda pembangunan ekonomi nasional. Presiden Prabowo Subianto menempatkan penguatan ekonomi rakyat, ketahanan pangan, dan pengembangan sektor produktif sebagai bagian dari prioritas pemerintahannya. Dukungan pembiayaan perbankan dapat membantu mempercepat pelaksanaan berbagai kegiatan ekonomi yang berkaitan dengan prioritas tersebut. Di sektor pertanian, misalnya, pembiayaan dapat digunakan untuk pengadaan sarana produksi dan pengembangan usaha pengolahan hasil panen. Sementara pada sektor perdagangan dan industri kecil, tambahan modal dapat membantu pelaku usaha meningkatkan kapasitas operasional serta memperluas jangkauan pemasaran produk.
Meski realisasi kredit mencapai puluhan triliun rupiah, penilaian terhadap keberhasilan program pembiayaan tidak dapat hanya didasarkan pada besarnya dana yang telah disalurkan. Pemerintah dan OJK perlu memperhatikan jumlah penerima manfaat, penyebaran kredit antarwilayah, sektor usaha yang memperoleh pembiayaan, serta dampaknya terhadap pertumbuhan kegiatan ekonomi. Penyaluran dana yang terkonsentrasi pada kelompok tertentu berpotensi menghasilkan manfaat yang berbeda dibandingkan pembiayaan yang menjangkau pelaku usaha kecil secara luas. Selain itu, kualitas kredit harus tetap menjadi perhatian untuk mencegah peningkatan pembiayaan bermasalah yang dapat mengganggu kesehatan perbankan. Karena itu, pengawasan terhadap penggunaan dana dan kemampuan pembayaran debitur menjadi bagian penting dalam menjaga keberlanjutan penyaluran kredit.
OJK memiliki peran strategis dalam memastikan industri jasa keuangan mampu mendukung kebutuhan pembiayaan tanpa mengabaikan prinsip tata kelola yang baik. Pengawasan dilakukan terhadap kesehatan lembaga keuangan, pengelolaan risiko, perlindungan konsumen, serta kepatuhan terhadap ketentuan yang berlaku. Dalam konteks perluasan pembiayaan daerah, perbankan juga perlu memperkuat proses penilaian kelayakan usaha agar penyaluran kredit sesuai dengan kemampuan dan kebutuhan calon debitur. Pemanfaatan teknologi keuangan dapat membantu mempercepat pelayanan serta memperluas jangkauan lembaga keuangan ke wilayah yang sebelumnya memiliki keterbatasan akses. Namun, perkembangan layanan digital tetap membutuhkan perlindungan data dan edukasi keuangan agar masyarakat memahami hak, kewajiban, serta risiko dari produk pembiayaan yang digunakan.
Penguatan kredit daerah juga memerlukan dukungan kebijakan dari pemerintah daerah dan berbagai lembaga terkait. Ketersediaan infrastruktur, kepastian perizinan usaha, akses pasar, serta pendampingan manajemen menjadi faktor yang dapat menentukan keberhasilan penerima pembiayaan. Pelaku usaha yang memperoleh kredit tetapi menghadapi hambatan distribusi atau kesulitan pemasaran tetap berisiko mengalami tekanan keuangan. Oleh sebab itu, peningkatan pembiayaan sebaiknya berjalan bersamaan dengan pengembangan ekosistem usaha yang mendukung produktivitas dan daya saing. Kerja sama antara pemerintah pusat, pemerintah daerah, lembaga keuangan, dan pelaku usaha diharapkan mampu menciptakan manfaat ekonomi yang lebih luas daripada sekadar peningkatan angka penyaluran kredit.
Laporan realisasi kredit daerah sebesar Rp53 triliun dalam tiga bulan menjadi salah satu gambaran mengenai peran sektor keuangan dalam mendukung aktivitas ekonomi nasional. Capaian tersebut memberikan dasar bagi pemerintah dan OJK untuk mengevaluasi efektivitas penyaluran pembiayaan sekaligus mengidentifikasi wilayah serta sektor usaha yang masih membutuhkan dukungan. Ke depan, perhatian tidak hanya tertuju pada pertumbuhan nominal kredit, tetapi juga pada kualitas pembiayaan, pemerataan penerima manfaat, dan kontribusinya terhadap penciptaan lapangan kerja. Pengawasan yang konsisten diperlukan agar ekspansi kredit tetap sejalan dengan kemampuan lembaga keuangan dan kondisi ekonomi masyarakat. Dengan pengelolaan yang tepat, pembiayaan daerah diharapkan dapat menjadi salah satu penggerak pertumbuhan ekonomi yang lebih merata, produktif, dan berkelanjutan di berbagai wilayah Indonesia.