ciptasaranaberkarya_3vupcv
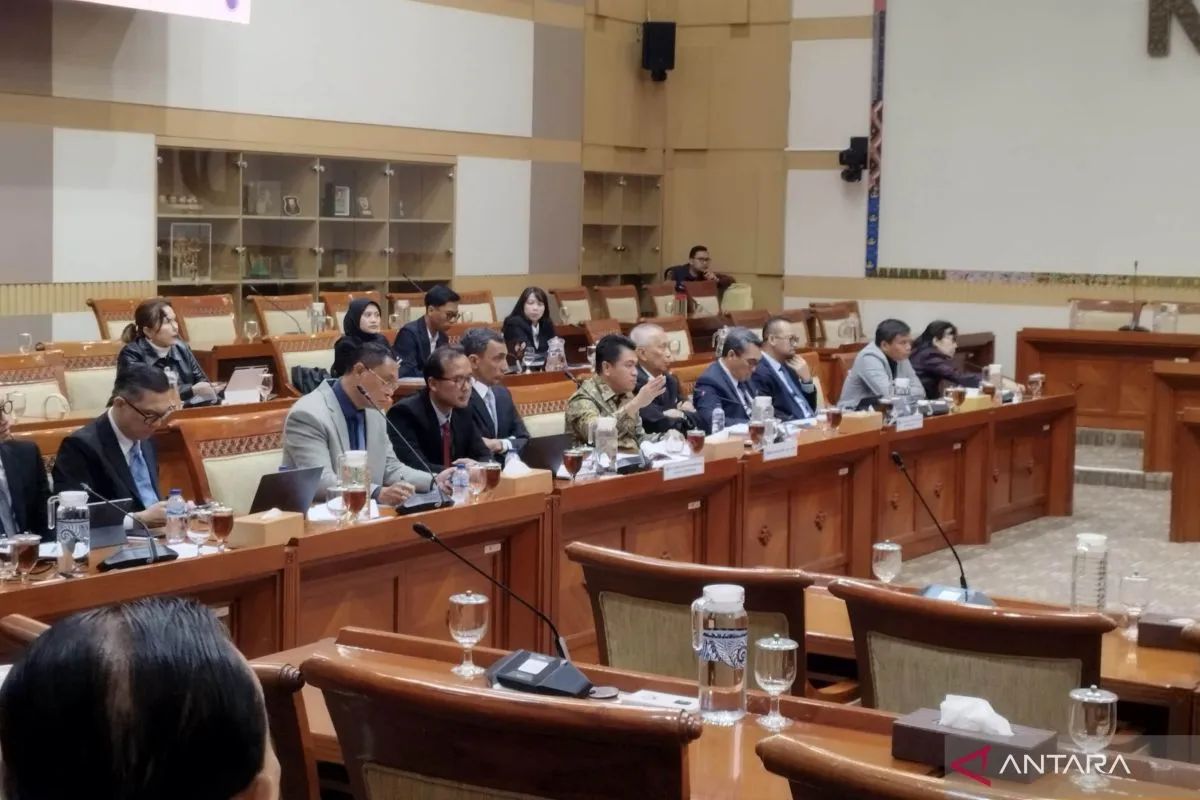
Jakarta, 28 Oktober 2026 – Pembahasan Rancangan Undang-Undang (RUU) tentang Perampasan Aset kembali menjadi perhatian kalangan praktisi hukum, terutama mengenai kejelasan istilah yang digunakan dalam pengaturan tindak pidana. Salah satu persoalan yang mendapat sorotan adalah frasa “pidana ekonomi lainnya” yang dinilai perlu dirumuskan secara lebih terperinci. Kalangan advokat mengingatkan bahwa penggunaan istilah yang terlalu luas berpotensi menimbulkan perbedaan penafsiran ketika aturan tersebut diterapkan oleh aparat penegak hukum. Kejelasan rumusan dianggap penting karena perampasan aset berkaitan langsung dengan hak kepemilikan dan perlindungan hukum masyarakat. RUU tersebut diharapkan mampu memperkuat upaya pemulihan kerugian negara tanpa mengabaikan prinsip keadilan dan kepastian hukum. Oleh karena itu, penyusunan ketentuan mengenai jenis tindak pidana yang dapat menjadi dasar perampasan aset dinilai memerlukan pembahasan mendalam.
RUU Perampasan Aset merupakan salah satu agenda legislasi yang bertujuan memperkuat kemampuan negara dalam menelusuri, membekukan, dan merampas aset yang berkaitan dengan tindak pidana. Selama ini, penegakan hukum terhadap kejahatan ekonomi menghadapi tantangan ketika hasil kejahatan telah dipindahkan, disamarkan, atau dialihkan kepada pihak lain. Kondisi tersebut dapat mempersulit proses pengembalian aset meskipun aparat telah berhasil mengungkap tindak pidana yang mendasarinya. Melalui pengaturan khusus, pemerintah dan DPR berupaya membangun mekanisme yang lebih efektif untuk menangani kekayaan yang diduga berasal dari aktivitas ilegal. Namun, efektivitas aturan tersebut perlu diimbangi dengan pembatasan kewenangan yang jelas agar tidak menimbulkan tindakan sewenang-wenang. Dalam konteks itulah, definisi mengenai cakupan tindak pidana ekonomi menjadi salah satu bagian penting yang perlu diperhatikan.
Sorotan terhadap istilah pidana ekonomi lainnya berkaitan dengan kebutuhan untuk menetapkan batas yang objektif mengenai jenis pelanggaran yang dapat dikenai mekanisme perampasan aset. Dalam praktik hukum, tindak pidana ekonomi dapat mencakup berbagai bentuk kejahatan, termasuk korupsi, pencucian uang, penipuan keuangan, serta pelanggaran tertentu dalam kegiatan perdagangan dan perpajakan. Namun, tidak semua pelanggaran yang memiliki konsekuensi ekonomi otomatis mempunyai karakteristik dan tingkat keseriusan yang sama. Karena itu, penggunaan istilah yang bersifat umum perlu disertai penjelasan mengenai unsur tindak pidana, dasar penetapan aset, dan hubungan antara kekayaan dengan perbuatan yang disangkakan. Ketentuan yang terlalu terbuka dikhawatirkan dapat memberikan ruang penafsiran berbeda di antara aparat penegak hukum. Kejelasan batas tersebut juga diperlukan agar masyarakat dapat memahami tindakan apa saja yang berpotensi menimbulkan konsekuensi perampasan aset.
Persoalan mengenai cakupan tindak pidana turut terlihat dalam pembahasan sejumlah versi draf RUU Perampasan Aset yang beredar sepanjang 2026. Kajian hukum terhadap draf April dan Juli 2026 menunjukkan adanya perubahan pendekatan dalam menentukan tindak pidana yang dapat menjadi dasar perampasan. Salah satu versi menitikberatkan pada kriteria ancaman pidana, sedangkan versi berikutnya menggunakan konsep tindak pidana bermotif ekonomi. Perubahan tersebut menimbulkan pertanyaan mengenai cara membuktikan motif ekonomi dan menetapkan hubungan antara tindak pidana dengan aset yang akan dirampas. Akademisi hukum Muhammad Fatahillah Akbar juga menyoroti perlunya parameter yang jelas karena motif tidak selalu menjadi unsur suatu tindak pidana. Perbedaan pendekatan itu menunjukkan pentingnya pembahasan substansi secara cermat sebelum ketentuan diberlakukan.
Selain definisi tindak pidana, mekanisme perampasan tanpa putusan pemidanaan menjadi salah satu bagian yang membutuhkan pengaturan ketat. Pendekatan yang dikenal sebagai non-conviction based asset forfeiture memungkinkan proses perampasan aset dalam keadaan tertentu tanpa harus menunggu putusan pidana terhadap pelaku. Mekanisme tersebut dapat menjadi instrumen penting ketika tersangka melarikan diri, meninggal dunia, atau terdapat hambatan hukum yang membuat proses pidana tidak dapat dilanjutkan. Namun, penerapannya tetap memerlukan standar pembuktian yang jelas dan pengawasan pengadilan. Pemilik aset maupun pihak ketiga yang memiliki hak sah juga harus diberikan kesempatan untuk mengajukan keberatan. Tanpa perlindungan tersebut, upaya pemulihan aset berpotensi menimbulkan sengketa baru mengenai kepemilikan dan keabsahan tindakan aparat.
hukumonline.com
Perlindungan terhadap pihak ketiga menjadi persoalan penting karena aset yang berkaitan dengan suatu perkara tidak selalu berada dalam penguasaan langsung tersangka atau terdakwa. Dalam kegiatan ekonomi, kepemilikan barang dan kekayaan dapat melibatkan perusahaan, keluarga, lembaga pembiayaan, maupun pihak lain yang melakukan transaksi secara sah. Oleh karena itu, ketentuan perampasan perlu membedakan aset yang benar-benar berasal dari tindak pidana dengan aset yang diperoleh melalui kegiatan legal. Mekanisme keberatan juga harus menjelaskan pihak yang berhak mengajukan permohonan, dokumen yang diperlukan, dan prosedur pemeriksaan di pengadilan. Apabila perampasan terbukti tidak tepat, perlu tersedia aturan mengenai pengembalian aset serta kemungkinan pemberian ganti rugi. Pengaturan tersebut diperlukan untuk menjaga keseimbangan antara kepentingan penegakan hukum dan perlindungan hak kepemilikan masyarakat.
Perdebatan mengenai cakupan RUU juga muncul dari kalangan praktisi perpajakan yang mempertanyakan kemungkinan masuknya tindak pidana pajak dalam rezim perampasan aset. Ketua Departemen Focus Group Discussion Ikatan Konsultan Pajak Indonesia, Suwardi Hasan, sebelumnya meminta penjelasan mengenai urgensi perluasan aturan tersebut. Menurutnya, pelanggaran perpajakan telah memiliki mekanisme penyelesaian tersendiri berdasarkan ketentuan khusus yang berlaku. Ia mengingatkan bahwa tidak semua persoalan perpajakan harus langsung ditempatkan dalam kerangka pidana tanpa mempertimbangkan prosedur administratif. Pakar hukum pencucian uang Yenti Ganarsih juga menekankan pentingnya keterbukaan naskah RUU agar masyarakat dapat memahami dasar perluasan cakupan perampasan aset. Pandangan tersebut memperlihatkan bahwa pembahasan regulasi memerlukan masukan dari berbagai bidang hukum yang berpotensi terdampak.
Ikatan Konsultan Pajak Indonesia
Di sisi lain, sejumlah anggota DPR menilai penguatan aturan perampasan aset diperlukan untuk menghadapi perkembangan bentuk kejahatan ekonomi. Anggota Komisi III DPR RI Nasir Djamil sebelumnya mendorong agar cakupan RUU mampu merespons kejahatan yang berkembang, termasuk tindak pidana ekonomi digital. Meski mendukung perluasan pengaturan, ia menekankan bahwa pembahasan harus tetap mengedepankan prinsip kehati-hatian. Menurutnya, kewenangan besar yang diberikan kepada aparat penegak hukum perlu disertai peningkatan kualitas pengawasan dan profesionalisme. Pendekatan tersebut menunjukkan adanya kebutuhan untuk menyeimbangkan efektivitas pemberantasan kejahatan dengan jaminan perlindungan hukum. Perbedaan pandangan mengenai luasnya cakupan RUU menjadi bagian dari pembahasan yang perlu diselesaikan melalui rumusan pasal yang jelas.
Fraksi PKS
Aspek lain yang mendapat perhatian adalah mekanisme pengelolaan aset setelah dilakukan penyitaan atau perampasan berdasarkan keputusan yang sah. Aset yang diamankan negara dapat berupa uang, properti, kendaraan, saham, maupun barang lain yang memiliki nilai ekonomi. Setiap jenis aset membutuhkan tata cara penyimpanan, penilaian, dan pengelolaan yang berbeda agar nilainya tidak mengalami penurunan secara tidak perlu. Dalam konteks tersebut, sistem lelang dapat menjadi salah satu instrumen untuk mengelola aset yang telah memenuhi persyaratan hukum. Namun, pelaksanaannya harus memperhatikan status perkara dan hak pihak yang berkepentingan. Pengelolaan yang transparan diperlukan agar tujuan pemulihan aset benar-benar memberikan manfaat bagi negara dan masyarakat.
DJKN
Pembahasan RUU Perampasan Aset juga berkaitan dengan upaya memperkuat kepercayaan masyarakat terhadap sistem penegakan hukum. Regulasi yang memberikan kewenangan besar kepada negara membutuhkan prosedur yang dapat diuji, diawasi, dan dipertanggungjawabkan. Kejelasan definisi tindak pidana, standar pembuktian, perlindungan pihak ketiga, serta mekanisme keberatan merupakan bagian yang saling berkaitan. Penyusunan aturan yang terperinci diharapkan dapat mengurangi kemungkinan perbedaan penafsiran ketika perkara ditangani oleh lembaga penegak hukum yang berbeda. Selain itu, keterbukaan pembahasan diperlukan agar masyarakat dan kalangan profesional dapat memberikan masukan terhadap ketentuan yang berpotensi memengaruhi hak kepemilikan. Dengan demikian, pembentukan undang-undang tidak hanya diarahkan pada peningkatan efektivitas penindakan, tetapi juga pada penguatan kepastian hukum.
Desakan agar istilah pidana ekonomi lainnya diperjelas menjadi salah satu masukan penting dalam penyempurnaan RUU Perampasan Aset. Pembentuk undang-undang diharapkan dapat merumuskan batasan yang tegas mengenai jenis tindak pidana, hubungan aset dengan perbuatan melawan hukum, serta persyaratan penggunaan mekanisme perampasan. Pengaturan tersebut perlu memperhatikan kebutuhan pemulihan kerugian negara sekaligus memastikan bahwa hak masyarakat yang memperoleh kekayaan secara sah tetap terlindungi. Masukan dari advokat, akademisi, praktisi perpajakan, dan lembaga penegak hukum dapat membantu menghasilkan aturan yang lebih komprehensif. Pembahasan yang dilakukan secara terbuka juga diharapkan dapat mengurangi ketidakpastian mengenai arah kebijakan perampasan aset di Indonesia. Dengan rumusan yang jelas dan mekanisme pengawasan yang kuat, RUU tersebut diharapkan mampu mendukung pemberantasan kejahatan ekonomi tanpa mengabaikan prinsip keadilan serta perlindungan hak warga negara.